本周硫磺窄幅偏弱运行 冬储启动成关键变量
一、本周行情回顾
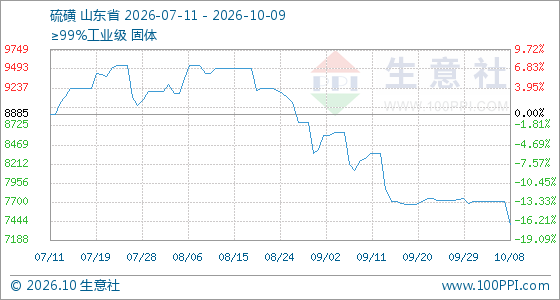
截至10月9日,生意社硫磺基准价为7402.33元/吨,较月初(7685.67元/吨)下降3.69%。节后市场偏弱震荡,商户多按需采购,交投谨慎。外盘方面,受温哥华货源流向印尼影响,亚洲硫磺报价小幅回落,CFR中国颗粒硫磺报960-970美元/吨,较月中下行25-70美元/吨,采购方预期价格走弱,暂缓现货采购。
二、供应端
国内供应稳定,9月产量89.11万吨,环比增长3.98%,增量来自华东主营炼厂等装置复产。国庆期间液体硫磺持续产出,固体硫磺外运受阻,部分炼厂小幅累库。进口方面,8月进口量27.23万吨,环比下调29.35%,受霍尔木兹海峡管控影响,9-10月进口量预计继续低位运行,10月或降至10万吨左右。
三、库存端
港口库存处于近年低位,9月29日主要沿江沿海港口总库存约93.88万吨,仅为去年同期一半。低库存对价格形成底部支撑,但下游采购保守,假期到港船舶卸货节奏放缓,库存变动幅度不大。海运费稳定,进口到岸成本较高,对现货价格有一定支撑。
四、需求端
9月下游消费量119.85万吨,环比减少0.74%。当前处于秋肥收尾、冬储未至的需求空档期,磷复肥占消费比重超52%,节前磷酸一铵、二铵行业开工率不足50%,成品库存累积,企业以消耗自身原料库存为主,硫磺外采量收缩。硫酸方面,9月产能利用率64.01%,环比微涨1.22%,酸企面临排库压力,地炼酸板块成交以起拍价为主。
五、现货通技术面分析
前期盘整,均线交织:在10月2日至10月7日期间,价格横盘整理,10日均线与20日均线相互缠绕,市场处于方向选择的纠结期。
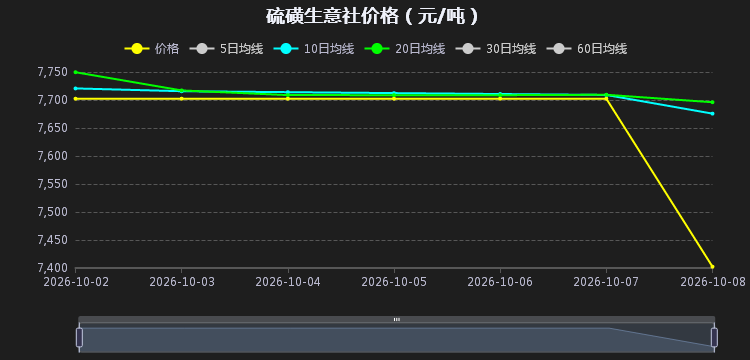
破位下行,指标转弱:10月8日的大幅下跌打破了市场的平静。随着10日均线因单日大跌而快速下移,均差由正转负,形成了明显的均线下穿形态。根据市场核心原理,这一形态通常被视为下跌或调整信号,预示着短期内市场下行压力增大,空头力量占据主导。
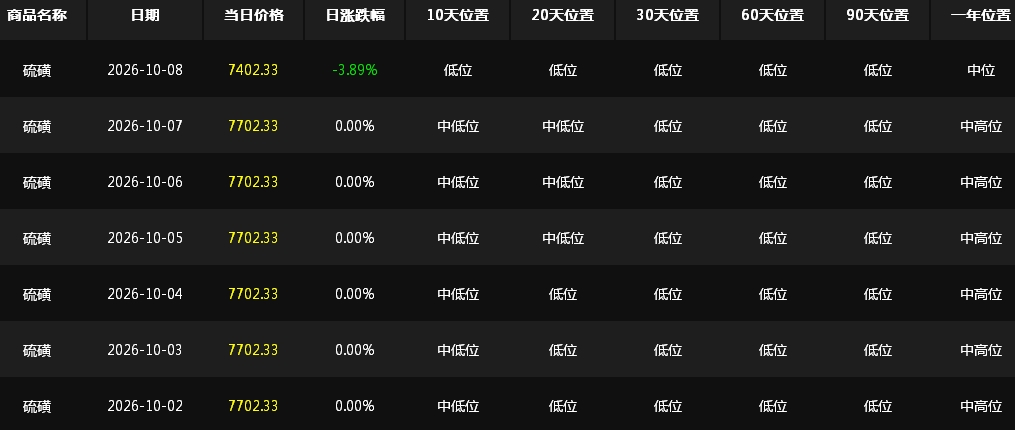
位置判断:从各周期位置来看,经过此次下跌,硫磺价格在短中期(10天、20天、30天、60天)位置上均跌入了“低位”区间,显示出短期市场超卖的特征。六、后市展望
综合来看,进口供应偏紧的基本面仍在,但国内实际需求偏弱。节后物流恢复后货源供应恢复,在下游尚未大量补库的背景下,现货价格大概率延续震荡行情,短期缺少持续上涨动力;
而进口成本和港口库存的底部支撑仍存,市场深跌可能性较小。预计硫磺市场将持续呈现"淡季不淡、旺季不旺"特征,10月底冬储逐步启动后,10-11月或维持高位震荡,后续需重点观察磷肥企业需求释放、进口到货节奏及冬储备货力度。
【现货通原理与方法】
1个关键指标:短周期均线(10日)向上或向下穿越长周期均线(20日)表明行情向上或向下;1个辅助指标:当关键指标产生买卖信号时, 可以利用价格5档位置(低位、中低位、中位、中高位与高位)来设定买卖数量(1x/2x/3x/4x/5x),进而降低交易风险,提高盈利能力。
2026-10-09 14:30:11 来源:生意社
标签: 硫磺
下一篇:持续走跌后二甘醇小幅反弹