持续走跌后二甘醇小幅反弹
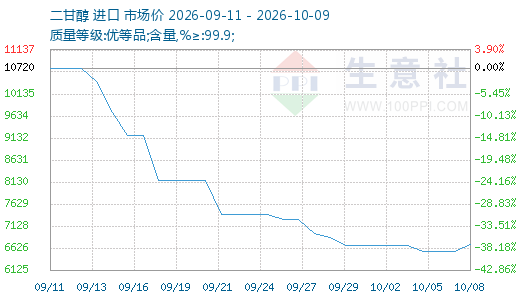
9月国内二甘醇市场受多重利空因素主导,走出了一条连续下行通道,华东价格从9月1日的10450元/吨附近一路回落,至9月30日主流参考价已下探至6175元/吨,短短一个月累计跌幅超40.91%。
多重利空集中释放节前持续走跌:
供应端率先打开下行窗口。前期因装置检修、降负运行的多套油制乙二醇一体化装置集中复产,二甘醇作为联产副产品的供应量稳步回升;与此同时,进口货源将集中到港等利空因素提前释放,华东主港库区现货供给将快速补充,市场供应量明显增加。
需求端同步提前进入收缩周期。下游不饱和树脂、聚酯、涂料等行业在国庆假期前陆续安排降负、停工计划,工厂原料采购节奏大幅放缓,多数企业仅维持刚需补货,完全没有节前备库订单释放有限。市场交投氛围转淡,成交重心不断下移,进一步带动价格持续走跌。
短期刚需带来阶段性修复节后小幅反弹:
节后首个交易日,二甘醇市场出现小幅反弹,部分贸易商报价较节前低位上调150-200元/吨,现货成交活跃度也明显提升。这一轮反弹并非基本面反转,而是多重短期因素叠加的修复性行情。
一方面,部分节后复工的下游工厂面对节前偏低的原料库存,启动第一轮补库采购,刚需集中释放直接带动现货成交放量;另一方面,部分贸易商在节前低位抄底,借节后复工的情绪窗口拉涨报价,推动市场价格快速向合理区间修复。此外,节前价格短期下跌幅度过大,市场自身也存在修复性反弹的内在需求。但从实际运行情况看,本轮反弹的向上空间十分有限。下游刚需补库预计维持2-3天就会明显降温,终端工厂并未出现大规模备货动作,市场成交很快将回归平淡。
基本面偏弱格局难以根本扭转:
当前决定二甘醇中长期走势的供需存基本面,并未因节后短期反弹发生实质性改善,反而进一步向偏宽松方向演化。供应端压力持续累积。国内主流乙二醇装置开工率维持在高位,联产二甘醇的产出量保持稳定,后续仍有部分前期检修的装置计划重启,国产供应增量还将持续释放。
库存端压力快速显现。截至10月8日,华东主港二甘醇库存已升至0.83万吨,较节前大幅增加0.63万吨,且后续仍有2万吨左右计划到港,港口库存短期累积承压市场。
需求端支撑整体乏力。下游不饱和树脂行业整体开工率仅维持在3成左右,终端地产、建材等下游订单没有明显起色,工厂进一步提升开工率的动力严重不足。聚酯、防冻剂等其他下游领域的需求也仅维持常规刚需,没有出现集中放量的迹象,整体需求端对价格的向上拉动作用十分有限。
谨慎观望成主流共识:
在供需存基本面偏弱的大背景下,市场参与各方的心态也高度趋同,谨慎观望成为当前的主流共识,很难形成持续向上的拉涨合力。
贸易商群体普遍对后市持偏空预期,多数企业选择快进快出的操作策略,不再主动大量囤货赌行情。价格小幅反弹后,多数贸易商倾向于顺势出货套现,而不是追高补库,市场货源很容易在价格上行过程中集中释放,直接压制反弹高度。
下游工厂的采购心态更加理性,经过前几轮行情波动后,绝大多数下游企业都建立了“低库存+随用随采”的采购策略,完全放弃了传统的季节性集中备库操作。价格下跌时不恐慌抄底,价格反弹时也不急于追高,刚需采购的节奏十分平稳,很难形成集中采购拉动价格持续上涨的局面。
整体来看,当前二甘醇市场缺乏持续走强的核心驱动,节后的短期反弹完成后,行情将很快回归偏弱运行的主线,在供应压力、库存大增和需求乏力的共同作用下,后续市场大概率将以震荡下行为主,很难走出趋势性上涨行情。
【大宗商品公式定价原理】
生意社基准价是基于价格大数据与生意社价格模型产生的交易指导价,又称生意社价格。可用于确定以下两种需求的交易结算价:1、指定日期的结算价
2、指定周期的平均结算价
定价公式:结算价 = 生意社基准价×K+C
K:调整系数,包括账期成本等因素。
C:升贴水,包括物流成本、品牌价差、区域价差等因素。
2026-10-09 14:02:01 来源:生意社
标签: 二甘醇 需求 供应 库存 基本面
下一篇:供需双向改善 丙烯酸行情修复上行