本周国内萤石市场行情走势下滑(10.10-10.16)
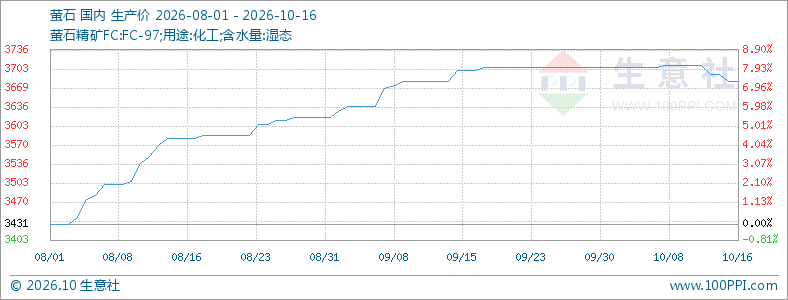
本周国内萤石价格走势小幅回落,截止周末国内萤石均价为3681.25元/吨,较周初价格3708.75元/吨下滑0.74%,同比上涨0.51%。
供应端:部分矿山复产 萤石供应增加
国内方面:全国矿山安全生产督查全面收紧,非煤矿山安全专项检查、环保提标持续收紧,但是南方江西、福建、浙江等核心产区复产节奏增加,高品位湿粉有效供给有所增加,合规产能逐步释放,国内整体市场货源流通较之前有所增加,北方萤石市场在部分利好信号释放后,价格表面稳定,实际成交存在小幅让利,呈现“明稳暗降”态势。
进口方面:2026年1-8月,蒙古萤石进口量同比增加20.44%,作为中国第一大进口来源国,其进口均价具有明显优势。蒙古雨季结束后,4-5月到港量环比大幅增加约40%,进口价格普遍比国产低300-500元/吨。加之国内低砷萤石(≤0.0005%)享受零关税政策,进一步降低了进口成本,华东及华北港口集中到货的蒙古国萤石对国内市场价格形成了持续的压制效应。需求端:下游行情走势暂稳
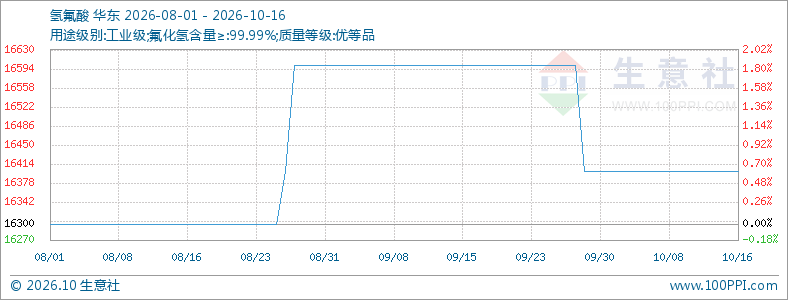
1. 氢氟酸行情暂稳,按需采购为主
氢氟酸企业开工率仅5成左右,多数严重亏损,受北方氟化氢大厂集中停车影响,行业现货供应大幅收缩,原有散单分流至其他生产企业,散单现货货源偏紧,议价空间抬升。氢氟酸企业采购以刚需为主,对上游萤石的压价意愿强烈。更关键的是,尽管无水氢氟酸定价曾一度上涨,但氢氟酸企业为修复自身亏损,反向持续压制萤石报价,导致萤石的涨价传导链条断裂。
2. 制冷剂旺季结束
制冷剂是萤石下游最主要的需求来源,制冷剂环节同样不容乐观。受制冷剂配额制度及家电市场需求平淡影响,R22、R32等核心制冷剂开工率很难超过50%,间接削弱了对萤石的需求支撑。下游氟化氢企业多采取按需补货、分批补库策略,仅做阶段性采买,难以对萤石价格形成有效提振。
后市预测:综合来看,供应端矿山复产与进口量提升影响,需求端制冷剂旺季结束影响,加之当前下游无水氢氟酸需求跟进不足、产能利用率有所回缩,预计短期萤石市场价格震荡为主。
【大宗商品公式定价原理】
生意社基准价是基于价格大数据与生意社价格模型产生的交易指导价,又称生意社价格。可用于确定以下两种需求的交易结算价:1、指定日期的结算价
2、指定周期的平均结算价
定价公式:结算价 = 生意社基准价×K+C
K:调整系数,包括账期成本等因素。
C:升贴水,包括物流成本、品牌价差、区域价差等因素。
【版权声明】秉承互联网开放、包容的精神,生意社欢迎各方媒体、机构转载、引用我们原创内容,但要经过授权并注明来源生意社;同时,我们倡导尊重与保护知识产权,如发现本站文章存在版权问题,烦请将版权疑问、授权证明、版权证明、联系方式等,发邮件至dana@netsun.com,我们将第一时间核实、处理。
2026-10-16 14:48:03 来源:生意社
标签: 萤石
上一篇:无