高库存压制反弹 进口氯化钾短期弱稳难改
一、核心观点
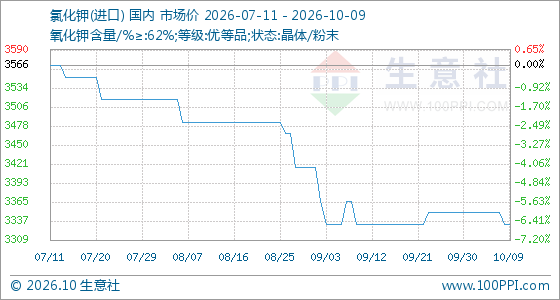
本周,国内进口氯化钾市场呈现“高开低走、重心下移”的态势。受港口及社会库存处于历史高位、下游节后备货意愿薄弱等因素影响,市场价格承压下行。截至10月9日,生意社氯化钾(进口)基准价为3333.33元/吨,较月初下跌0.5%。当前市场供需矛盾突出,上游挺价信心消退,预计短期内市场将维持弱稳运行,实际成交仍有议价空间。
二、行情数据复盘
价格走势:进口氯化钾价格在10月3日至7日期间维持在3350.00元/吨的高位平台,但在10月8日出现断崖式下跌,直接击穿多条均线支撑,跌至3333.33元/吨并维持至9日。这种“台阶式”下行表明市场情绪在节后迅速转弱。
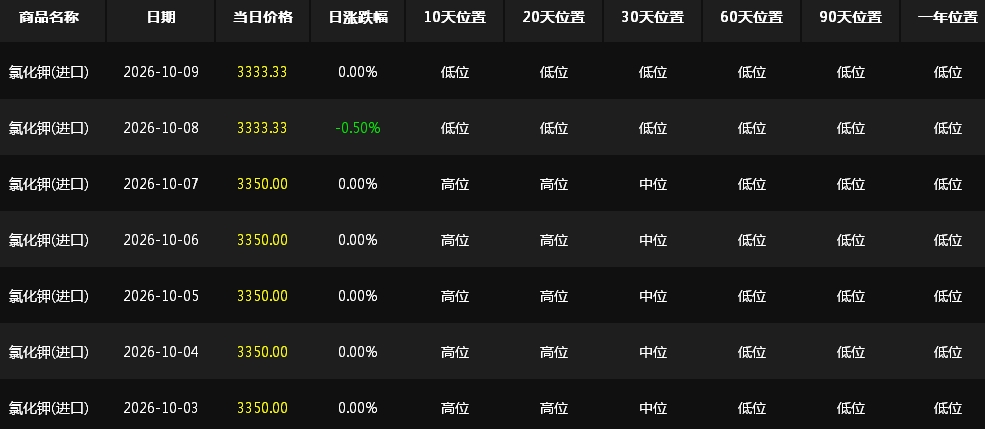
位置分析:根据表格数据,10月9日的价格已全面处于10日、20日、30日、60日及90日的“低位”区间。这表明无论是短期还是中长期,当前价格都处于相对底部的弱势区域,空头力量占据主导。
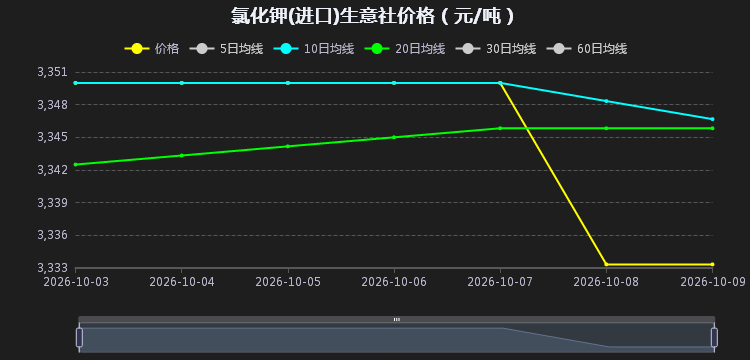
技术指标:生意社现货通均差(10日均线-20日均线)已明确由正转负,形成“均线下穿”形态。这是一个典型的下跌或调整信号,确认了短期趋势的反转,表明市场已进入调整周期。
三、驱动因素深度解析
1. 供给端:库存积压严重,胀库风险显现
当前国内氯化钾供应极其充足,是压制价格的核心因素。截至10月8日,氯化钾港口库存高达441万吨,不仅较上周增加6万吨,更同比大幅增加257万吨。巨大的库存堰塞湖导致局部港口出现胀库压力,上游持货商出货意愿强烈,为了回笼资金,不得不降低挺价预期,甚至出现竞相出货的现象。
2. 需求端:节后备货迟缓,缺乏集中拿货动力
下游复合肥工厂及农业终端在节后的备货动作显著慢于预期。面对高企的库存和不明朗的后市,下游普遍采取“随用随采”的策略,大批量囤货意愿极度薄弱。缺乏集中性的采购订单支撑,导致市场交投清淡,成交重心被迫下移。
3. 心态面:挺价信心消退,看空情绪蔓延
随着价格的阴跌和库存的累积,市场参与者的信心受到打击。上游厂商从节前的“坚挺报价”转变为“积极出货”,这种心态的转变进一步加剧了市场的弱势格局。
四、后市展望与风险提示
趋势预测:短期内,氯化钾市场难以摆脱“高库存、弱需求”的基本面制约。虽然当前价格已处于历史低位区间,可能会引发部分抄底盘介入,但在库存得到有效去化之前,价格大幅反弹的可能性极低。预计近期市场将以弱稳运行为主,实际成交价格可能存在小幅下移的压力。
关键变量:需密切关注港口库存的去化速度以及下游复合肥厂的开工率变化。若后续出台限产政策或秋季用肥需求突然集中释放,可能会对价格形成阶段性支撑。
操作建议:建议下游用户保持低库存运行,按需采购,避免盲目抄底;上游持货商应理性看待市场,适当控制出货节奏,避免恐慌性抛售导致价格进一步非理性下跌。
【现货通原理与方法】
1个关键指标:短周期均线(10日)向上或向下穿越长周期均线(20日)表明行情向上或向下;1个辅助指标:当关键指标产生买卖信号时, 可以利用价格5档位置(低位、中低位、中位、中高位与高位)来设定买卖数量(1x/2x/3x/4x/5x),进而降低交易风险,提高盈利能力。
2026-10-10 14:42:22 来源:生意社
标签: 氯化钾